Aktywny wyjazd a ubezpieczenie turystyczne - co warto wiedzieć?
Planujesz aktywny wyjazd za granicę - trochę zwiedzania, jazda na rowerze, może trekking albo sporty wodne? W takiej sytuacji łatwo założyć, że standardowe ubezpieczenie turystyczne obejmuje wszystko, co może się wydarzyć. W praktyce wiele zależy od tego, jaki zakres ma Twoje ubezpieczenie turystyczne i jak ubezpieczyciel klasyfikuje poszczególne aktywności. W tym artykule wyjaśniamy, dlaczego rodzaj sportu ma znaczenie przy wyborze polisy, gdzie zaczyna się sport wysokiego ryzyka i jak dobrać ubezpieczenie, aby zapewniało kompleksową ochronę i zapewnić sobie bezpieczne wakacje.
Na skróty
Przykładowa kalkulacja ubezpieczenia turystycznego
Włochy, 7 dni, 1 osoba, Wariant L
Leczenie
OC+ NNW
Bagaż


Dlaczego aktywność sportowa ma znaczenie w ubezpieczeniu turystycznym?
Kupując ubezpieczenie na wakacje, często skupiamy się na takich elementach jak suma ubezpieczenia czy cena ubezpieczenia turystycznego. To oczywiście ważne kryteria wyboru, ale równie istotne jest to, co planujesz robić na miejscu.
Zakres ochrony w polisie turystycznej zależy m.in. od:
• rodzaju aktywności fizycznej,
• poziomu ryzyka,
• tego, czy dany sport jest uznawany za amatorski, czy za sport wysokiego ryzyka.
W praktyce oznacza to, że np. jazda na rowerze może być objęta ochroną albo wymagać rozszerzenia ubezpieczenia turystycznego - wszystko zależy od okoliczności i definicji zawartych w OWU. Podobnie jest w przypadku aktywności nad wodą - nawet jeśli zakładasz, że sporty wodne są objęte standardową polisą, w rzeczywistości zakres może się różnić w zależności od ubezpieczyciela.
Jeśli chcesz lepiej zrozumieć, jak działa ubezpieczenie turystyczne i jak dobrać najlepszą opcję dla siebie, przeczytaj artykuł Jak działa ochrona w ubezpieczeniu turystycznym?
Jak ubezpieczyciele klasyfikują sporty i aktywności?
Nie ma jednej, uniwersalnej listy sportów, które zawsze mieszczą się w tym samym zakresie ochrony. Klasyfikacja różni się w zależności od oferty ubezpieczenia, a każdy ubezpieczyciel tworzy własne definicje. Dla ubezpieczyciela kluczowe jest właśnie to, jak dana aktywność została opisana w ogólnych warunkach ubezpieczenia (OWU) - i to na tej podstawie ocenia on ryzyko oraz zakres ochrony. Od tego zależy, czy w razie wypadku otrzymasz świadczenie, czy koszty leczenia i transportu medycznego będziesz musiał pokryć we własnym zakresie.
W praktyce oznacza to, że ta sama forma aktywności może być różnie traktowana w zależności od polisy. Zazwyczaj jednak aktywności są podzielone na trzy grupy, które pomagają uporządkować zakres ubezpieczenia.
Sporty rekreacyjne - co obejmuje standardowe ubezpieczenie turystyczne?
To aktywności o stosunkowo niskim ryzyku, które najczęściej są objęte podstawowym zakresem ubezpieczenia.
Przykłady:
- spacerowanie i zwiedzanie,
- rekreacyjna jazda na rowerze,
- bieganie, fitness,
- pływanie w basenie lub spokojnym akwenie,
- amatorska jazda na hulajnodze.
W takich przypadkach standardowa polisa turystyczna zwykle obejmuje ubezpieczenie kosztów leczenia, pomoc assistance czy ubezpieczenie NNW (następstw nieszczęśliwych wypadków).
Wiele osób zakłada, że przy sportach rekreacyjnych nie potrzebuje nawet dodatkowego ubezpieczenia turystycznego, a wystarczy sama karta EKUZ. To jednak częsty błąd. EKUZ nie zapewnia pełnego pokrycia kosztów leczenia za granicą - nie obejmuje m.in. prywatnych wizyt lekarskich, transportu medycznego czy kosztów ratownictwa.
W efekcie nawet przy pozornie spokojnym wyjeździe możesz zostać z dużymi wydatkami do pokrycia z własnej kieszeni. Jeśli chcesz dowiedzieć się więcej, przeczytaj artykuł Kiedy karta EKUZ nie wystarczy i warto dokupić ubezpieczenie turystyczne?
Sporty wysokiego ryzyka - kiedy potrzebne jest rozszerzenie ochrony?
W tej grupie znajdują się aktywności, które wiążą się z większym ryzykiem urazu lub wypadku. W ich przypadku konieczne jest rozszerzenie ochrony.
Najczęściej zaliczają się do nich:
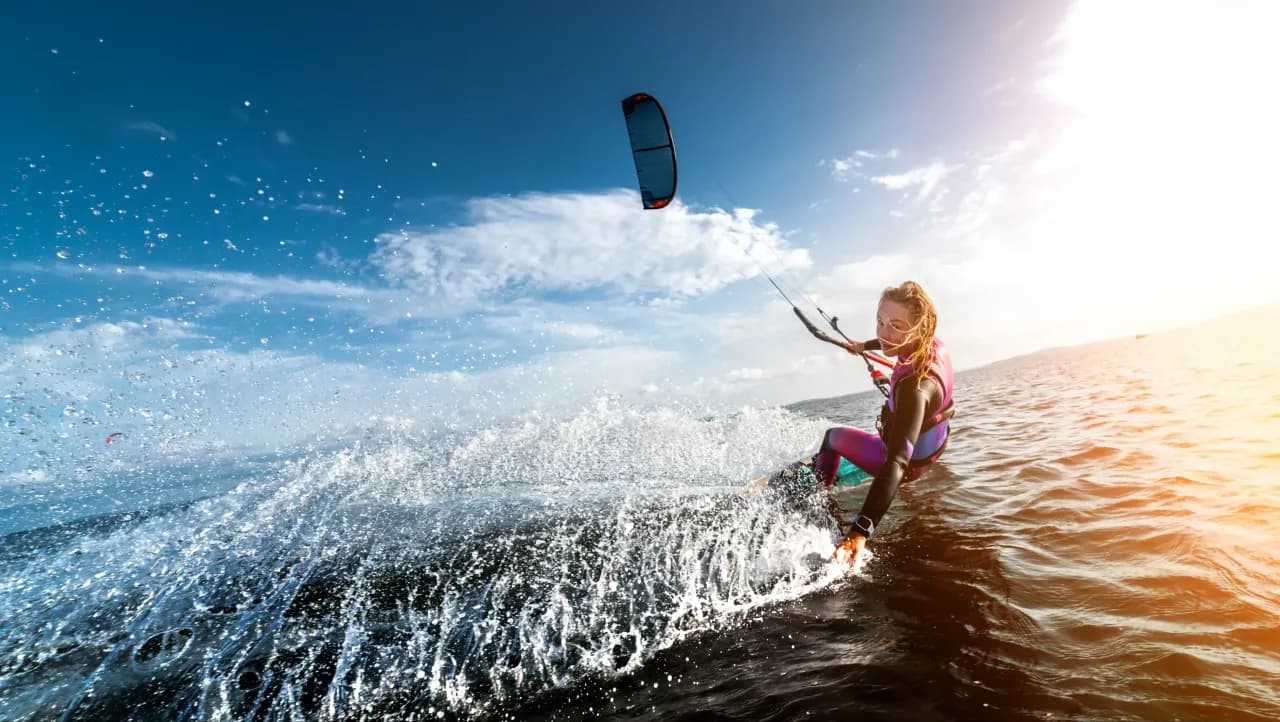
- sporty wodne (np. kitesurfing, windsurfing),
- nurkowanie, w tym nurkowanie z aparatem oddechowym,
- wspinaczka przy użyciu specjalistycznego sprzętu,
- trekking wysokogórski,
- sporty zimowe, takie jak narciarstwo poza trasami,
- sporty motorowe.
Jeśli planujesz uprawiać takie aktywności, brak rozszerzenia ubezpieczenia może oznaczać brak pokrycia kosztów leczenia, ratownictwa czy transportu medycznego. Jeśli dojdzie do zdarzenia, które nie wpisuje się w zakres Twojego ubezpieczenia zdrowotnego, koszty akcji ratowniczej będziesz musiał ponieść samodzielnie.
Dlatego w przypadku osób uprawiających sport, w szczególności sporty wysokiego ryzyka, przed wyjazdem warto dodatkowo wykupić ubezpieczenie turystyczne, dopasowane do charakteru podróży i rodzaju wykonywanych aktywności.
Sporty wyczynowe – jako osobna kategoria
To już wyższy poziom ryzyka i zupełnie inny zakres ubezpieczenia, niż w przypadku aktywności rekreacyjnych czy wysokiego ryzyka.
Do sportów wyczynowych zaliczamy:
- treningi w klubach sportowych,
- udział w zawodach,
- przygotowania do startów,
- sporty ligowe.
W takich sytuacjach mówimy o regularnym i intensywnym uprawianiu sportu, które dla ubezpieczyciela oznacza większe ryzyko urazu lub wypadku. Dlatego standardowe ubezpieczenie podróżne - nawet z rozszerzeniem polisy o sporty wysokiego ryzyka - w wielu przypadkach nie obejmuje takich aktywności.
Jeśli planujesz wyjazd połączony z treningami lub startem w zawodach, zazwyczaj konieczne jest dodatkowe ubezpieczenie z rozszerzeniem o sporty wyczynowe, dopasowane do tego typu aktywności.
Najczęstsze błędy przy wyborze ubezpieczenia dla aktywnych
Zła interpretacja aktywności sportowych podczas wyjazdu to jedna z najczęstszych przyczyn problemów przy wypłacie świadczeń - wiele nieporozumień wynika po prostu z tego, że różnie rozumiemy to, czym jest „zwykła” aktywność na wakacjach.
„Jazda na rowerze to zawsze rekreacja”
Brzmi intuicyjnie, ale w praktyce wszystko zależy od tego, gdzie i jak jeździsz. Spokojna jazda po mieście to co innego niż wymagająca trasa w górach - a dla ubezpieczyciela oznacza to zupełnie inny poziom ryzyka.
„Hulajnoga nie niesie ryzyka”
Choć to codzienny środek transportu, wcale nie oznacza braku zagrożeń. Wypadek na hulajnodze może zostać potraktowany podobnie jak każde inne zdarzenia komunikacyjne - zwłaszcza jeśli dochodzi do ciężkiego urazu lub szkody w mieniu.
„Trekking to tylko chodzenie”
Samo słowo może być mylące. W praktyce proste spacery to jedno, ale trekking w wyższych partiach gór często jest już klasyfikowany jako sport wysokiego ryzyka.
Takie różnice pokazują, jak łatwo błędnie ocenić własną sytuację. Dlatego przed wyjazdem warto na chwilę się zatrzymać i sprawdzić, jak dany sport jest opisany w OWU i jaki faktycznie ma to wpływ na zakres ubezpieczenia. To prosty krok, który może zdecydować o tym, czy w razie wypadku otrzymasz ochronę ubezpieczeniową.
Jak sprawdzić, czy Twoja polisa obejmuje dany sport?
Najwięcej wątpliwości wynika z tego, że wiele osób nie zagląda do ogólnych warunków ubezpieczenia, czyli OWU. To dokument, który opisuje szczegółowo, jak działa polisa - znajdziesz w nim m.in. definicje pojęć (np. czym dla ubezpieczyciela jest sport rekreacyjny, a czym sport wysokiego ryzyka), zakres ochrony, a także wyłączenia - czyli sytuacje, w których ubezpieczenie nie zadziała.
Choć OWU może wydawać się formalne i trudne w odbiorze, to właśnie tam zapisane są najważniejsze zasady, które decydują o tym, czy w razie wypadku otrzymasz świadczenie i pełne pokrycie kosztów leczenia.
Na co warto zwrócić szczególną uwagę?:
- wnikliwie czytaj sekcję dotyczącą sportów amatorskich i ich zakresu,
- sprawdź definicje aktywności w ogólnych warunkach ubezpieczenia,
- zapoznaj się z wyłączeniami odpowiedzialności (czyli sytuacjami, w których ubezpieczyciel nie wypłaci świadczenia),
- przeczytaj informacje o możliwości rozszerzenia ubezpieczenia turystycznego,
- zweryfikuj zakres pomocy assistance oraz OC w życiu prywatnym.
To właśnie w tych fragmentach znajdziesz odpowiedź na najważniejsze pytanie: czy Twoje ubezpieczenie turystyczne obejmuje konkretną aktywność, którą planujesz uprawiać podczas wyjazdu. Warto poświęcić na to chwilę przed zakupem - dzięki temu unikniesz nieprzyjemnych niespodzianek i lepiej dopasujesz polisę do swoich planów.
Co się stanie, jeśli nie uwzględnisz uprawiania sportu?
Brak dopasowania polisy do planów podróży może mieć bardzo konkretne konsekwencje - i często ujawnia się dopiero w momencie, gdy naprawdę potrzebujesz pomocy.
W razie wypadku możesz spotkać się z sytuacją, w której:
- ubezpieczyciel odmówi wypłaty odszkodowania,
- pokrycie kosztów leczenia będzie ograniczone lub niepełne,
- transport medyczny (np. powrót do kraju) nie zostanie sfinansowany przez ubezpieczyciela,
- koszty ratownictwa będą po Twojej stronie,
- nie otrzymasz świadczenia z NNW, nawet w przypadku trwałego uszczerbku na zdrowiu.
To scenariusze, które mogą wydawać się mało prawdopodobne przy planowaniu wyjazdu, ale z punktu widzenia ubezpieczyciela wszystko sprowadza się do zapisów w OWU i tego, czy dana aktywność była objęta ochroną.
W praktyce oznacza to jedno: nawet wysoka suma ubezpieczenia nie zapewni realnej ochrony, jeśli zakres polisy nie obejmuje ryzyka związanego z tym, co faktycznie robisz na wyjeździe. Dlatego tak ważne jest, aby przed zakupem ubezpieczenia poświęcić czas na szczegóły, ponieważ to one decydują o tym, czy polisa zadziała wtedy, kiedy najbardziej będzie potrzebna.
Jak dobrać ubezpieczenie turystyczne do aktywnych wakacji?
Nie musisz uprawiać sportów ekstremalnych, żeby potrzebować rozszerzenia ochrony. Wystarczy dobrze zaplanowany, aktywny wyjazd - kilka różnych aktywności, zmienne warunki i większa intensywność ruchu mogą sprawić, że standardowa polisa nie będzie w pełni dopasowana do Twoich planów.
Dlatego przed zakupem ubezpieczenia turystycznego warto sprawdzić kilka kluczowych kwestii:
- Zastanów się, co naprawdę planujesz robić - Pomyśl nie tylko o głównych atrakcjach, ale też o „dodatkach” - czy to będzie spokojna rekreacja, czy aktywności o wyższym poziomie ryzyka.
- Zajrzyj koniecznie do OWU - Ogólne warunki ubezpieczenia pokażą Ci, jak ubezpieczyciel definiuje konkretne sporty i jaki jest realny zakres ochrony.
- Dobierz odpowiednie rozszerzenie ubezpieczenia - Jeśli w planach pojawiają się sporty wysokiego ryzyka, rozszerzenie ochrony to nie dodatek, ale konieczność.
- Sprawdź, co dokładnie obejmuje polisa - Zwróć uwagę, czy w zakres ubezpieczenia wchodzą: koszty leczenia za granicą, pomoc assistance, OC w życiu prywatnym, które obejmuje szkody powstałe u osób trzecich, ubezpieczenie sprzętu sportowego, NNW, czyli ochrona w razie następstw nieszczęśliwego wypadku.
To właśnie te elementy decydują o tym, czy w razie problemu otrzymasz realną pomoc i pokrycie kosztów.
Jeśli jesteś na etapie wyboru i chcesz porównać warianty oraz dopasować polisę do swoich planów na wyjazd - przejdź do kalkulatora online.
Podsumowanie: Co warto wiedzieć przed wyborem ubezpieczenia na aktywny wyjazd?
Ubezpieczenie turystyczne a aktywność fizyczna to nie kwestia jednego zapisu w polisie, ale przede wszystkim sposobu, w jaki ubezpieczyciel ocenia ryzyko związane z tym, co planujesz robić na wyjeździe. Nawet pozornie proste aktywności mogą być różnie klasyfikowane w OWU, co bezpośrednio wpływa na zakres ochrony i to, czy w razie wypadku otrzymasz świadczenie.
Warto pamiętać, że standardowe ubezpieczenie turystyczne nie obejmuje wszystkich sytuacji, a sport wysokiego ryzyka często wymaga dodatkowego rozszerzenia. Jeśli polisa nie jest dopasowana do rzeczywistych planów na wyjazd, może się okazać, że nie zapewni pełnego pokrycia kosztów leczenia czy transportu medycznego.
Dlatego najprostsze i jednocześnie najważniejsze podejście jest bardzo praktyczne: najpierw zastanów się, jakie aktywności planujesz, a dopiero potem wybierz ubezpieczenie. To niewielki wysiłek, który pozwala uniknąć niepotrzebnego stresu i mieć pewność, że ochrona zadziała wtedy, kiedy naprawdę będzie potrzebna.

Polecane artykuły


Sprawdź i kup z Orange

Ubezpieczenie komunikacyjne
Ubezpiecz auto, motocykl lub pojazd dostawczy.

Ubezpieczenie nieruchomości
Ubezpiecz mury, elementy stałe i ruchomości domowe.

Ubezpieczenie turystyczne
Ubezpiecz siebie i bliskich na czas podróży w kraju lub za granicą.

Ubezpieczenie NNW szkolne
Ubezpiecz dziecko przez całą dobę – w szkole i po lekcjach.