Ratownictwo i transport medyczny za granicą – co warto wiedzieć?
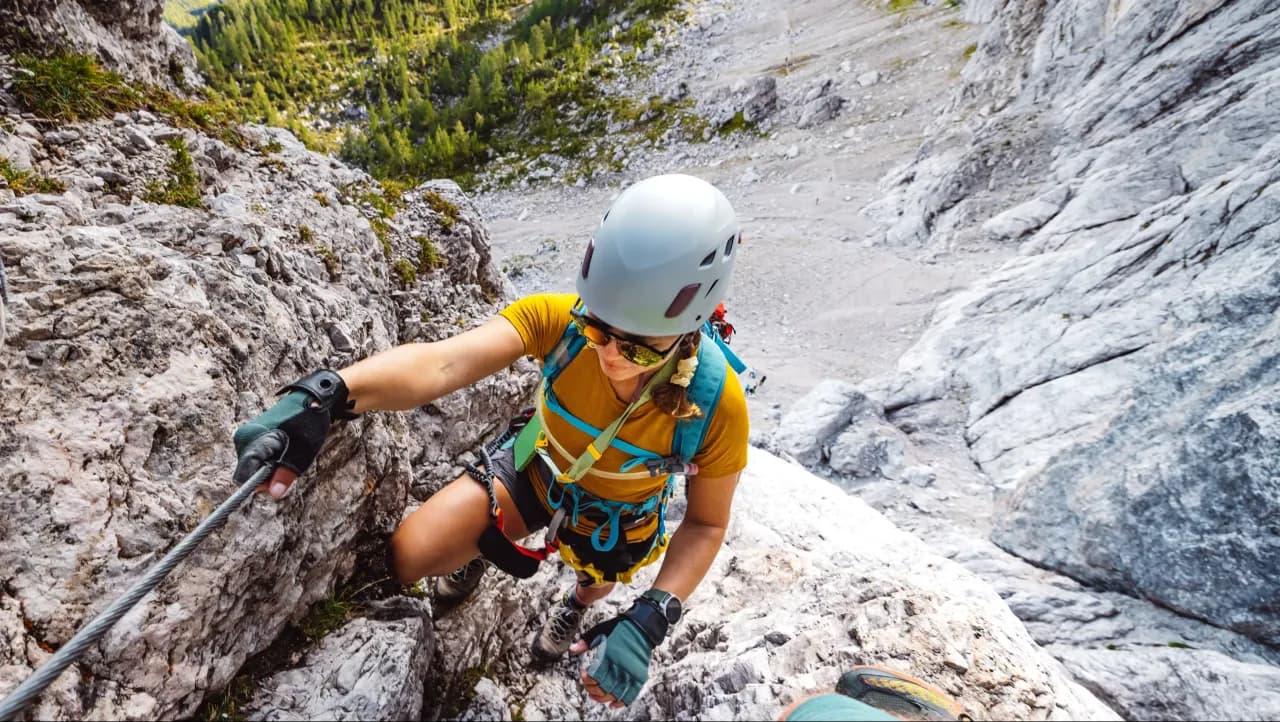
Wycieczka w wysokie góry - planowana od miesięcy, dopracowana w każdym szczególe. Niestety na szlaku dochodzi do wypadku. Potrzebna jest szybka akcja ratunkowa: na miejsce przylatuje helikopter, a poszkodowany trafia do szpitala. Pomoc przychodzi sprawnie, ale jej koszt może być sporym zaskoczeniem. Bez odpowiedniego ubezpieczenia rachunek potrafi sięgnąć kilku, a nawet kilkudziesięciu tysięcy euro. W tym artykule podpowiadamy, co warto wiedzieć o kosztach ratownictwa, kiedy zdecydować się na dodatkowe ubezpieczenie i jak dobrać je do charakteru wyjazdu oraz planowanych aktywności.
Na skróty
Przykładowa kalkulacja ubezpieczenia turystycznego
Włochy, 7 dni, 1 osoba, Wariant L
Leczenie
OC+ NNW
Bagaż


Czym się różnią ratownictwo, leczenie i transport medyczny?
Kiedy dochodzi do wypadku w podróży, najczęściej myślimy ogólnie o „pomocy medycznej”. W praktyce to kilka różnych etapów, które oznaczają inne koszty i - co ważne - nie zawsze są objęte tą samą ochroną. To, że w ubezpieczeniu pojawia się jeden element (np. leczenie), nie oznacza automatycznie, że obejmuje ono także ratownictwo czy transport medyczny - dlatego tak łatwo o nieprzyjemne niespodzianki.
Ratownictwo to pierwszy etap - akcja ratunkowa w terenie, np. w górach, na stoku czy podczas aktywności sportowych. Obejmuje działania ratowników, wykorzystanie specjalistycznego sprzętu, a czasem także transport helikopterem. To właśnie koszty ratownictwa są najczęściej najwyższe i najbardziej zaskakujące dla turystów.
Po zakończeniu akcji zaczyna się leczenie w placówce medycznej, a osobną kategorią pozostaje transport medyczny - do szpitala, między placówkami lub powrót do kraju.
Koszty ratownictwa, koszty leczenia i transport medyczny są rozliczane oddzielnie, dlatego brak odpowiedniej ochrony może oznaczać konieczność pokrycia części wydatków z własnej kieszeni.
Co warto wiedzieć o EKUZ i ratownictwie za granicą?
Wielu turystów wyjeżdża do krajów Unii Europejskiej z przekonaniem, że EKUZ (Europejska Karta Ubezpieczenia Zdrowotnego) zapewnia pełną ochronę zdrowotną i obejmuje ubezpieczenie za granicą w kompleksowej formie. To jeden z najczęstszych mitów, który może prowadzić do bardzo kosztownych konsekwencji.
Europejska Karta Ubezpieczenia Zdrowotnego, wydawana przez NFZ, daje dostęp do publicznej opieki zdrowotnej w krajach Unii Europejskiej oraz w wybranych krajach europejskich objętych systemem koordynacji zabezpieczenia społecznego - ale tylko w podstawowym zakresie i na tych samych warunkach co obywatele w danym kraju. Oznacza to, że część kosztów leczenia może nadal wymagać dopłaty, a EKUZ pokrywa koszty jedynie w ograniczonym zakresie.
Największe ograniczenie pojawia się w sytuacji, kiedy dojdzie do poważnego wypadku. EKUZ nie zastępuje ubezpieczenia turystycznego i nie obejmuje wielu kosztów dodatkowych - w szczególności prywatnego leczenia, transportu medycznego do kraju czy kosztów, które w danym państwie są odpłatne dla pacjenta.
W praktyce oznacza to, że w razie wypadku turysta bez dodatkowego ubezpieczenia musi liczyć się z wysokim rachunkiem. Gdy dojdzie do zdarzenia np. w górach, podczas wspinaczki lub uprawiania sportów ekstremalnych, koszty poszukiwań, ratownictwa lub transportu mogą być szczególnie wysokie. Szczególnie dotyczy to sytuacji z użyciem helikoptera - ogromne koszty organizacji takiego transportu mogą znacząco zwiększyć rachunek.
Warto też pamiętać, że EKUZ nie obejmuje leczenia w prywatnych placówkach medycznych, a z publicznej opieki można korzystać tylko na zasadach obowiązujących obywateli w kraju pobytu. W praktyce granicą działania ochrony są więc usługi, które w danym państwie nie są finansowane publicznie albo wymagają współpłacenia pacjenta. W przeciwieństwie do sytuacji w Polsce, gdzie część kosztów ratownictwa jest pokrywana systemowo, za granicą takie koszty mogą obciążyć turystę.
Dlatego karta EKUZ nie zastępuje ubezpieczenia turystycznego - zwłaszcza jeśli chcemy uniknąć sytuacji, w której mierzymy się z wysokimi kosztami ratownictwa i leczenia. Dobre ubezpieczenie podróżne może obejmować koszty ratownictwa za granicą i leczenia, od akcji ratunkowej po transport do kraju - zgodnie z zakresem wybranego wariantu i OWU.
W praktyce to właśnie dzięki niemu wydatki związane z wypadkiem mogą zostać pokryte przez ubezpieczyciela, a nie bezpośrednio z kieszeni poszkodowanego. Dlatego przed wyjazdem warto rozważyć zakup ubezpieczenia i sprawdzić, czy w jego zakresie znajduje się ochrona dopasowana do Twoich potrzeb.
Chcesz poznać odpowiedzi na najczęściej zadawane pytania, dotyczące różnic pomiędzy EKUZ i ubezpieczeniem turystycznym? Więcej na ten temat przeczytasz w artykule Kiedy karta EKUZ nie wystarczy?
Co obejmuje i jak działa ubezpieczenie KR?
Ubezpieczenie kosztów ratownictwa (ubezpieczenie KR) to element polisy turystycznej, który odpowiada za pokrycie wydatków związanych z akcją ratunkową, poszukiwaniami i transportem medycznym - zgodnie z zakresem przewidzianym w OWU. To właśnie ono chroni w sytuacjach, które mogą generować największe koszty podczas podróży.
Najczęściej obejmuje m.in.
- koszty akcji ratowniczej,
- koszt akcji poszukiwawczej,
- koszty użycia specjalistycznego sprzętu - w tym helikoptera,
- koszt transportu do szpitala, między placówkami i powrót do kraju.
Dzięki temu wydatki związane z ratownictwem i transportem nie obciążają bezpośrednio poszkodowanego. W praktyce dużym wsparciem jest to, że organizacją pomocy często zajmuje się ubezpieczyciel.
Jeśli chcesz dowiedzieć się, jak dokładnie działa ubezpieczenie turystyczne, przeczytaj artykuł Ubezpieczenie turystyczne - jak działa ochrona i dlaczego warto?
Dlaczego warto wykupić ubezpieczenie KR?
O potrzebie ubezpieczenia KR najłatwiej przekonać się, zestawiając koszt polisy z potencjalnymi wydatkami. Koszty ratownictwa - zwłaszcza za granicą - mogą sięgać kilkudziesięciu tysięcy euro i często nie są refundowane. Natomiast ubezpieczenie turystyczne to zwykle niewielki wydatek, który pozwala spokojnie cieszyć się wyjazdem, bez obaw, że w razie wypadku zostaniesz bez wsparcia i z wysokim rachunkiem do pokrycia.
Ubezpieczenie kosztów ratownictwa jest szczególnie ważne w przypadku aktywnych wyjazdów - w góry, na narty czy podczas trekkingu. W takich warunkach koszty ratownictwa górskiego, poszukiwania i transportu szybko rosną, zwłaszcza jeśli konieczne jest użycie helikoptera lub specjalistycznego sprzętu.
Warto pomyśleć o nim także podczas spokojniejszych podróży zagranicznych. Nagłe zachorowanie lub wypadek mogą oznaczać konieczność transportu do kraju, którego EKUZ nie pokrywa. Dobre ubezpieczenie turystyczne z odpowiednią sumą ubezpieczenia pozwala ograniczyć takie wydatki i daje większe poczucie bezpieczeństwa.
Jak wybrać ubezpieczenie KR i na co zwrócić uwagę?
Wybór ubezpieczenia warto potraktować jako ważny element przygotowań do wyjazdu, a nie tylko formalność. To właśnie od niego zależy, czy w razie problemów faktycznie otrzymasz realne wsparcie, czy tylko częściową ochronę.
Przy wyborze polisy kluczowa jest suma ubezpieczenia, czyli maksymalna kwota, do której pokrywane są koszty ratownictwa i transportu. Nie ma jednej „uniwersalnej” wartości - powinna ona być dopasowana do potencjalnego ryzyka. Im bardziej aktywny wyjazd i trudniejsze warunki (np. góry, sporty, odległe kierunki), tym większa powinna być kwota zabezpieczenia. Równie ważny jest zakres ochrony - warto sprawdzić, czy ubezpieczenie obejmuje ratownictwo górskie, transport do szpitala, powrót do kraju oraz planowane aktywności.
Zwróć też uwagę na szczegóły, które często umykają przy szybkim wyborze polisy.
Ważne jest m.in.:
- czy ubezpieczenie obejmuje konkretne sporty, które planujesz uprawiać,
- jak wygląda organizacja pomocy i czy ubezpieczyciel zapewnia wsparcie na miejscu,
- czy polisa pokrywa koszty poszukiwań w trudnym terenie,
- jakie są wyłączenia odpowiedzialności (czyli sytuacje, w których ochrona nie działa).
Dobrze dobrane ubezpieczenie powinno być dopasowane do Twojego stylu podróżowania - inne potrzeby ma osoba jadąca na spokojny city break, a inne ktoś planujący trekking w górach, gdzie istotnym może się okazać pokrycie kosztów ratownictwa z polisy.
Jeśli jesteś na etapie wyboru polisy i chcesz sprawdzić, jak może wyglądać zakres ochrony i ile kosztuje ubezpieczenie, przejdć do kalkulatora online.
Podsumowanie: Czym się różnią ratownictwo, leczenie i transport medyczny?
Koszty ratownictwa w podróży mogą być bardzo wysokie, zwłaszcza poza granicami Polski. Akcje prowadzone w trudnym terenie czy transport medyczny z użyciem specjalistycznego sprzętu potrafią generować wydatki, które trudno pokryć samodzielnie i mogą zaskoczyć nawet przy dobrze zaplanowanym wyjeździe.
Częstym mitem jest przekonanie, że EKUZ zapewnia wystarczającą ochronę. Karta EKUZ działa przede wszystkim na terenie Unii Europejskiej oraz w wybranych krajach europejskich objętych systemem koordynacji i daje dostęp jedynie do publicznej opieki zdrowotnej na zasadach obowiązujących obywateli w kraju pobytu. Nie obejmuje jednak wielu kosztów dodatkowych, takich jak prywatne leczenie, transport medyczny do kraju czy opłaty, które lokalnie ponosi pacjent - to właśnie te elementy mogą wiązać się z najwyższymi wydatkami.
Dlatego dobrze dobrane ubezpieczenie turystyczne z ubezpieczeniem KR to realna ochrona przed kosztami, które w stresującej sytuacji mogą być dodatkowym problemem. Zadaniem ubezpieczenia jest pokrycie kosztów, które bez ochrony mogłyby Cię obciążyć na wyjeździe. Jeśli obawiasz się takich wydatków, warto kupić ubezpieczenie obejmujące koszty ratownictwa i zadbać o to, aby zakres ubezpieczenia był dopasowany do Twojej podróży i dawał Ci spokój podczas wyjazdu.

Polecane artykuły


Sprawdź i kup z Orange

Ubezpieczenie komunikacyjne
Ubezpiecz auto, motocykl lub pojazd dostawczy.

Ubezpieczenie nieruchomości
Ubezpiecz mury, elementy stałe i ruchomości domowe.

Ubezpieczenie turystyczne
Ubezpiecz siebie i bliskich na czas podróży w kraju lub za granicą.

Ubezpieczenie NNW szkolne
Ubezpiecz dziecko przez całą dobę – w szkole i po lekcjach.