Jak ubezpieczyć dom położony na terenie zagrożonym żywiołami?
Kupując mieszkanie lub dom, zwykle patrzymy na cenę, standard i lokalizację pod kątem wygody życia. Rzadziej zastanawiamy się, jak położenie wpływa na ryzyko szkód i zakres ochrony ubezpieczeniowej. Tymczasem powódź, wichury czy nawalne deszcze mogą w dużym stopniu wpłynąć nie tylko na bezpieczeństwo nieruchomości, ale też na to, czy i jaką wypłatę odszkodowania otrzymasz z polisy. Dlatego ubezpieczenie nieruchomości warto dobrać świadomie – szczególnie na terenach zagrożonych żywiołami.
Na skróty
Przykładowa kalkulacja ubezpieczenia domu
Dom 120 m2, Radom, rok bud. 2010, SU: 750 000 zł
Mury
Ruchomości
Kradzież

Dlaczego lokalizacja nieruchomości ma znaczenie dla ubezpieczenia?
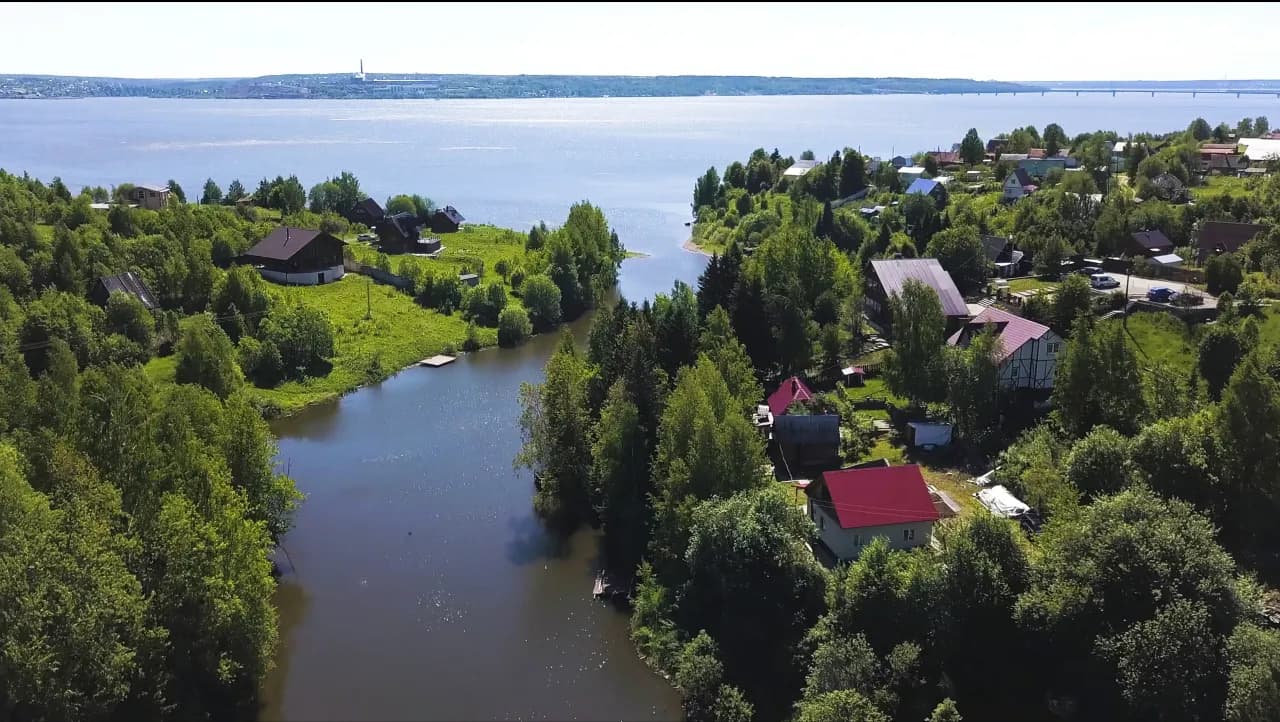
To, gdzie stoi Twój dom lub mieszkanie, ma ogromny wpływ na ryzyko szkód. Nieruchomość położona na terenach zalewowych jest bardziej narażona na to, że może dojść do powodzi, a budynek na otwartej przestrzeni - na zniszczenia spowodowane przez silny wiatr lub piorun.
Lokalizacja to jeden z kluczowych czynników przy ocenie ryzyka przez towarzystwo ubezpieczeniowe.
Od niej zależy m.in.:
- czy możliwe będzie wykupienie konkretnej polisy, np. ubezpieczenia od powodzi,
- jakie będą warunki polisy i składka,
- jak szeroki będzie zakres ochrony.
Dlatego wybierając ubezpieczenie domu lub mieszkania, zawsze warto sprawdzić, jakie zagrożenia występują na terenie Twojej nieruchomości.
Jakie zagrożenia występują w różnych regionach?
Nie każda nieruchomość jest narażona na te same zdarzenia losowe. Dlatego przed wyborem ubezpieczenia domu lub mieszkania warto sprawdzić, jakie ryzyko dotyczy konkretnej lokalizacji.
Na terenach zalewowych największym problemem jest powódź - szczególnie w pobliżu rzek i jezior. Warto pamiętać, że ubezpieczenie domu od powodzi często wymaga rozszerzenia polisy o dane ryzyko i może wiązać się z karencją - szczegółowe zasady zawsze wynikają z ogólnych warunków ubezpieczenia (OWU).
W otwartych przestrzeniach i na obrzeżach miast częściej występują szkody spowodowane przez silny wiatr i burze. Kluczowe jest tu nie tylko to, czy polisa obejmuje taką sytuację, ale również jak jest ona zdefiniowana w ogólnych warunkach ubezpieczenia (OWU).
Z kolei w sąsiedztwie lasów rośnie ryzyko pożaru, który może zniszczyć zarówno budynek, jak i mienie - w tym elementy stałe nieruchomości i ruchomości domowe.
Na terenach górskich i podgórskich trzeba brać pod uwagę osuwiska i podtopienia. W wielu regionach coraz częściej pojawiają również się intensywne zjawiska pogodowe, takie jak grad czy deszcz nawalny.
W praktyce to właśnie szczegóły zapisów w polisie decydują, czy i w jakich sytuacjach możesz liczyć na odszkodowanie.
Jak sprawdzić ryzyko przed zakupem nieruchomości lub polisy?
Zanim zdecydujesz się na kupno konkretnego mieszkania lub domu oraz wybór ubezpieczenia nieruchomości, warto ocenić, z jakim ryzykiem masz do czynienia. To pomoże lepiej dobrać zakres ochrony i uniknąć niedopasowanej polisy.
W pierwszej kolejności sprawdź publiczne mapy zagrożenia powodziowego, przygotowywane przez specjalistów w zakresie meteorologii i gospodarki wodnej. Pokazują one, czy w danej lokalizacji istnieje realne ryzyko wystąpienia powodzi.
Równie ważna jest historia szkód w okolicy - pokazuje, czy w danym miejscu częściej występują zalania, silne wichury, pożary czy inne zdarzenia losowe.
Warto też zajrzeć do lokalnego planu zagospodarowania przestrzennego i dokładnie przeanalizować ukształtowania otoczenia oraz terenu (np. bliskości rzek czy pól i lasów). Te elementy często mają bezpośredni wpływ na to, jakie ubezpieczenie domu lub mieszkania będzie potrzebne.
Uzupełnieniem jest ocena samej nieruchomości - ukształtowania terenu, ekspozycji na wiatr czy sąsiedztwa lasów, które mogą zwiększać ryzyko pożaru.
Takie podejście pozwala lepiej zrozumieć, jakie ubezpieczenie domu lub mieszkania będzie najlepsze i na jakie elementy ochrony zwrócić szczególną uwagę.
Jeśli jesteś na etapie wyboru polisy i chcesz sprawdzić, ile kosztuje ubezpieczenie domu lub mieszkania dopasowane do Twojej nieruchomości, skorzystaj z kalkulatora online - szybko porównasz dostępne warianty i ceny ubezpieczenia.
Dlaczego standardowa polisa nie zawsze wystarcza?
Wiele osób decyduje się na najprostsze ubezpieczenie domu i mieszkania, zakładając, że obejmuje ono wszystkie możliwe sytuacje. W praktyce standardowa polisa często:
- nie obejmuje powodzi lub ma w tym zakresie istotne ograniczenia,
- wprowadza limity odpowiedzialności za niektóre szkody,
- zawiera istotne wyłączenia ochrony.
To właśnie w ogólnych warunkach ubezpieczenia (czyli dokumencie określającym zasady działania polisy) znajdziesz szczegóły dotyczące tego, kiedy możesz liczyć na odszkodowanie, a kiedy ubezpieczyciel odmówi wypłaty.
Na co zwrócić uwagę w ubezpieczeniu?
Wybierając kompleksowe ubezpieczenie swojej nieruchomości, warto skupić się na kilku kluczowych elementach, które decydują o tym, czy otrzymasz wsparcie w razie szkody.
- Przede wszystkim sprawdź zakres ochrony. Dobra polisa powinna obejmować najważniejsze zdarzenia losowe, takie jak powódź, grad, deszcz nawalny czy uderzenie pioruna. W praktyce często trzeba rozszerzyć ubezpieczenie domu i mieszkania, aby dopasować je do ryzyka związanego z lokalizacją.
- Równie istotne są definicje zapisane w ogólnych warunkach ubezpieczenia. To one określają, co ubezpieczyciel uznaje za powódź czy huragan -– a od tego zależy, czy otrzymasz odszkodowanie.
- Zwróć też uwagę na limity odpowiedzialności, które ograniczają wysokość wypłaty, oraz karencję - szczególnie przy ryzyku powodzi, gdzie ochrona może zacząć działać dopiero po określonym czasie od zawarcia umowy.
- Warto też sprawdzić, czy polisa mieszkaniowa obejmuje dodatkowe elementy, takie jak OC w życiu prywatnym, które chroni przed finansowymi skutkami szkód wyrządzonych innym osobom -– na przykład wtedy, gdy zalejesz sąsiada albo przypadkowo uszkodzisz czyjeś mienie.
- Na koniec koniecznie sprawdź wyłączenia odpowiedzialności. To zapisy OWU, które mówią, kiedy ubezpieczenie nieruchomości nie obejmuje powstałej szkody - np. w przypadku zaniedbań czy braku odpowiednich zabezpieczeń.
Jeśli chcesz lepiej zrozumieć, jak zmieniają się wymagania wobec polis, więcej na ten temat piszemy w artykule o najnowszych trendach na rynku nieruchomości - sprawdź, czy Twoje ubezpieczenie nadąża za aktualnymi potrzebami.
Co w sytuacji, gdy chcesz ubezpieczyć mieszkanie kupione na kredyt?
Warto pamiętać, że w przypadku nieruchomości kupionej na kredyt ubezpieczenie domu lub mieszkania często jest obowiązkowe i wymagane przez bank. Nie zawsze jednak taka podstawowa polisa zapewnia pełną ochronę dopasowaną do Twoich potrzeb.
Jeśli chcesz dokładnie sprawdzić, na co zwrócić uwagę w takiej sytuacji, więcej na ten temat piszemy w osobnym artykule Ubezpieczenie mieszkania kupionego na kredyt.
Jak dopasować sumę ubezpieczenia?
Suma ubezpieczenia to kluczowy element każdej polisy - od niej zależy, jaką wypłatę odszkodowania możesz otrzymać w razie szkody. Powinna odpowiadać realnej wartości Twojej nieruchomości i jej wyposażenia.
Zbyt niska kwota oznacza niedoubezpieczenie i ryzyko, że odszkodowanie nie pokryje wszystkich strat. Z kolei zawyżenie wartości nie zwiększy wypłaty, a jedynie podniesie składkę.
Dlatego zanim wykupisz ubezpieczenie domu lub mieszkania, warto dobrze przeliczyć wartość murów, elementów stałych i ruchomości domowych. Jeśli chcesz dowiedzieć się, jak zrobić to poprawnie i uniknąć najczęstszych błędów, więcej na ten temat piszemy w artykule Jak liczyć powierzchnię użytkową nieruchomości do ubezpieczenia?
Jak zmniejszyć ryzyko szkód?
Dobre ubezpieczenie nieruchomości to podstawa, ale równie ważne jest ograniczenie samego ryzyka szkód. W praktyce pomagają proste działania:
- zabezpieczenia przeciwpowodziowe (np. zawory zwrotne czy odpowiednie odwodnienie),
- regularne przeglądy dachu i instalacji,
- dbanie o drzewa wokół posesji,
- warto też rozważyć czujniki zalania i systemy monitoringu, dzięki nim możesz szybciej zareagować i ograniczyć rozmiar zniszczeń.
To szczególnie ważne wtedy, gdy wyjeżdżasz i przez dłuższy czas nikogo nie ma w domu. Brak kontroli nad tym, co dzieje się w nieruchomości, zwiększa ryzyko powstania szkody lub jej rozmiarów. Jeśli chcesz dowiedzieć się więcej o tym, jak działa ubezpieczenie nieruchomości pod Twoją nieobecność i jak zabezpieczyć mieszkanie przed wyjazdem, przeczytaj artykuł Jak działa ubezpieczenie nieruchomości pod Twoją nieobecność i jak zabezpieczyć mieszkanie przed wyjazdem.
Najczęstsze błędy właścicieli nieruchomości
Problemy z wypłatą odszkodowania często wynikają nie ze specyficznych okoliczności zdarzenia, ale z błędnie wybranej polisy.
Najczęstsze to:
- wybór najtańszego ubezpieczenia domu i mieszkania o ograniczonym zakresie ochrony,
- brak ubezpieczenia nieruchomości od żywiołów na terenach zagrożonych,
- niedoubezpieczenie, czyli zbyt niska suma ubezpieczenia,
- brak znajomości ogólnych warunków ubezpieczenia i wyłączeń odpowiedzialności.
To właśnie te elementy najczęściej sprawiają, że ubezpieczenie domu nie działa tak, jak tego oczekujesz. Jeśli chcesz uniknąć tych błędów i sprawdzić, ile kosztuje ubezpieczenie dopasowane do Twojej nieruchomości, przejdź tutaj i skorzystaj z kalkulatora online.
Podsumowanie: Powódź, wichura, ulewy - jak wybrać odpowiednie ubezpieczenie nieruchomości?
Wybór ubezpieczenia nieruchomości na terenach zagrożonych żywiołami to przede wszystkim kwestia dopasowania polisy do realnych zagrożeń w danej lokalizacji. Powódź, silny wiatr czy intensywne opady mogą wyglądać różnie w zależności od regionu, dlatego warto wcześniej sprawdzić ryzyko i na tej podstawie dobrać zakres ochrony.
Koszt ubezpieczenia to nie jedyny czynnik, którym warto się kierować. Kluczowe znaczenie ma to, co faktycznie obejmuje ubezpieczenie mieszkania i domu - szczególnie w kontekście powodzi, definicji zdarzeń w ogólnych warunkach ubezpieczenia oraz wyłączeń odpowiedzialności. W wielu przypadkach standardowa polisa nie wystarczy i wymaga rozszerzenia.
Równie ważne jest dopasowanie sumy ubezpieczenia do wartości mienia oraz unikanie podstawowych błędów, takich jak wybór najtańszej oferty bez analizy warunków czy brak ochrony od powodzi. Świadomie dobrana polisa to nie tylko formalność, ale realna ochrona Twojej nieruchomości i większy spokój na co dzień.

Polecane artykuły


Sprawdź i kup z Orange

Ubezpieczenie komunikacyjne
Ubezpiecz auto, motocykl lub pojazd dostawczy.

Ubezpieczenie nieruchomości
Ubezpiecz mury, elementy stałe i ruchomości domowe.

Ubezpieczenie turystyczne
Ubezpiecz siebie i bliskich na czas podróży w kraju lub za granicą.

Ubezpieczenie NNW szkolne
Ubezpiecz dziecko przez całą dobę – w szkole i po lekcjach.